

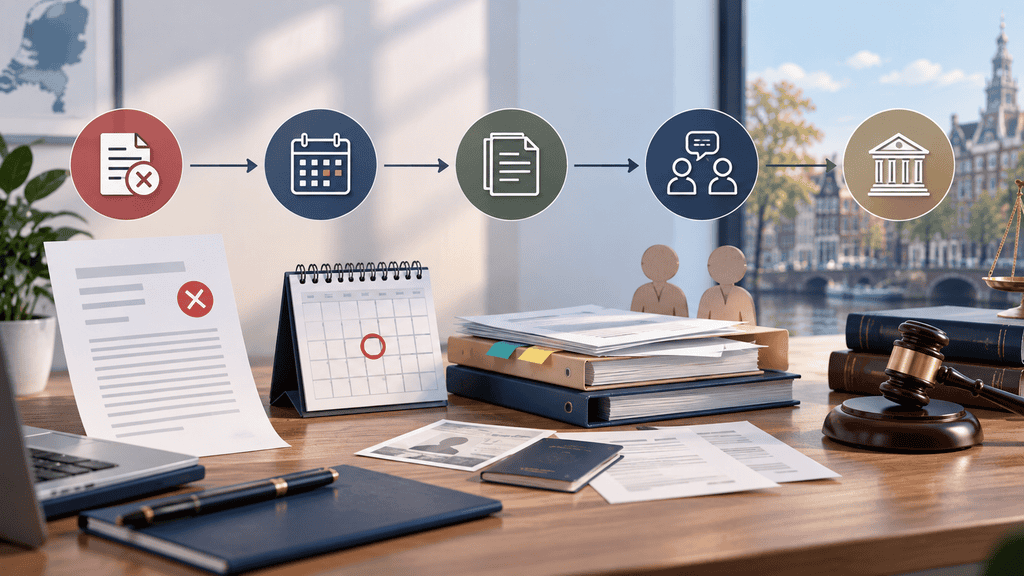
30% ruling başvurunuz reddedildiyse, Belastingdienst kararına genel olarak karar tarihinden itibaren altı hafta içinde itiraz edebilirsiniz. Güçlü bir itiraz; maaş şartı, yurt dışından işe alınma, 150 kilometre kuralı, Hollanda’daki önceki ikamet veya işveren değişikliği gibi ret gerekçelerinden hangisinin uyuşmazlık konusu olduğunu açıkça ele almalı ve bunu belgelerle desteklemelidir. İtirazınız da reddedilirse, itiraz kararına karşı genel olarak altı hafta içinde Hollanda mahkemesinde dava açılması mümkündür.
Bu makale, DYC Legal Consultancy kurucusu Av. Derya Yurteri Çetin tarafından hazırlanmıştır. Av. Derya Yurteri Çetin, Hollanda’daki uluslararası çalışanlara iş ve göç hukuku alanlarında danışmanlık vermekte; özellikle işveren değişikliği ve uluslararası çalışanların hukuki statüsünü etkileyen süreçlerle ilgilenmektedir.
Önemli Kurallar
- Belastingdienst kararının üzerindeki tarihi hemen kontrol edin.
- İtiraz (bezwaar) süresi genel olarak 6 haftadır.
- Süre dolmak üzereyse tüm belgeleri beklemeden zamanında itiraz edip gerekçelerinizi daha sonra tamamlamak için süre talep edebilirsiniz.
- 2026 için genel maaş eşiği €48.013’ten yüksek, belirli şartları taşıyan 30 yaş altı akademik yüksek lisans mezunları için ise €36.497’den yüksek olmalıdır.
- İşveren değiştirmek 30% ruling hakkının otomatik olarak yeni işverene geçtiği anlamına gelmez.
- İtirazın reddedilmesi halinde mahkemeye başvuru süresi de genel olarak 6 haftadır.
- Maaş eşikleri ve resmi kurallar değişebileceğinden işlem yapmadan önce güncel Belastingdienst kuralları kontrol edilmelidir.
30% Ruling Başvurunuz Neden Reddedilmiş Olabilir?
Belastingdienst tarafından gönderilen ret kararında, hangi şartın karşılanmadığı açıklanmalıdır.
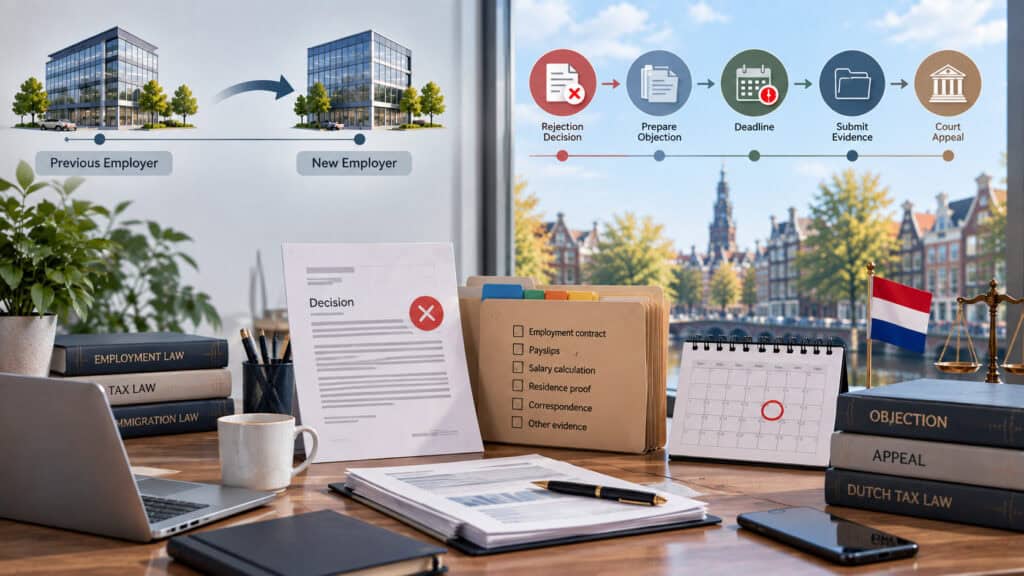
Yaygın ret nedenleri arasında maaş şartının karşılanmaması, çalışanın yurt dışından işe alınmamış sayılması, 150 kilometre kuralı, Hollanda’da daha önce ikamet veya çalışma, eksik belge ve işveren değişikliği bulunmaktadır.
Güncel şartlar için Belastingdienst’in resmi 30% ruling (expatregeling) koşullarını inceleyebilirsiniz.
30% ruling bir vergi avantajıdır; IND tarafından verilen bir oturum izni değildir. Bu nedenle 30% ruling başvurusunun reddedilmesi, tek başına Hollanda’da yaşama veya çalışma hakkınızın sona erdiği anlamına gelmez. Ancak highly skilled migrant veya başka bir oturum statünüz varsa IND şartlarının ayrıca değerlendirilmesi gerekebilir.
30% Ruling Maaş Şartı ve Maaş Hesaplaması
2026 yılında Belastingdienst’e göre, vergi avantajı hariç vergilendirilebilir yıllık maaşın genel olarak €48.013’ten yüksek olması gerekir.
30 yaşından küçük ve gerekli akademik yüksek lisans şartını taşıyan çalışanlarda ise €36.497’den yüksek olan daha düşük bir eşik uygulanabilir.
Örnek: Çalışan vergilendirilebilir yıllık maaşının €49.500 olduğunu düşünmesine rağmen maaş şartının karşılanmadığı gerekçesiyle ret kararı almış olabilir.
Böyle bir durumda itirazda yalnızca “maaşım yeterliydi” denilmesi yerine; iş sözleşmesi, maaş bordroları, payroll kayıtları, değişken ücretler ve ilgili döneme ilişkin maaş hesaplamaları birlikte değerlendirilmelidir.
Bu rakamlar 2026 yılına aittir. Güncel tutarlar her zaman resmi Belastingdienst kaynaklarından kontrol edilmelidir.
Belastingdienst 30% Ruling Kararına Nasıl İtiraz Edilir?
İlk olarak ret kararını dikkatlice inceleyin.
Belastingdienst’in resmi itiraz prosedürüne göre bir karara karşı itirazın genel olarak karar tarihinden itibaren altı hafta içinde yapılması gerekir.
İtirazda:
- hangi karara itiraz edildiği,
- kararın neden hatalı olduğu,
- Belastingdienst’ten hangi sonucun talep edildiği,
- iddiaları destekleyen belgeler
açıkça belirtilmelidir.
Süre dolmak üzereyse tüm belgelerin tamamlanmasını beklemek riskli olabilir. İtiraz süresi içinde başvuru yaparak ayrıntılı gerekçeleri ve ek belgeleri daha sonra sunmak için ek süre talep etmek mümkün olabilir.
Belastingdienst ayrıca itiraz sürecinde dosyanın sözlü olarak açıklanabilmesi için bir dinlenilme prosedürü uygulayabilir.
İtiraz reddedilirse, itiraz kararına karşı Hollanda mahkemesinde dava açılması genel olarak altı haftalık süreye tabidir.
İşveren Değiştirirseniz 30% Ruling Devam Eder mi?
Her durumda otomatik olarak devam etmez.
Yeni işveren eski işverenle aynı ilgili şirketler grubu içerisinde değilse, çalışan ile yeni işverenin 30% ruling’in devamı için birlikte başvurması gerekebilir.
Belastingdienst’e göre yeni işverenle çalışmaya eski işinizin sona ermesinden itibaren üç ay içinde başlanması halinde ruling’in devamı mümkün olabilir.
Yeni işverenle çalışmaya başladıktan sonra başvurunun dört ay içinde yapılması halinde, şartların karşılanması durumunda 30% ruling yeni işte ilk çalışma gününden itibaren uygulanabilir.
Örnek: Eski işiniz 31 Ağustos’ta sona eriyor ve yeni işiniz 15 Kasım’da başlıyorsa, süre üç aylık sınır içinde kalabilir. Ancak yeni işvereniniz mevcut 30% ruling kararının payroll sistemine otomatik olarak taşındığını varsaymamalıdır.
Altı Haftalık İtiraz Süresini Kaçırdıysanız Ne Olur?
İtiraz süresinin kaçırılması hukuki seçeneklerinizi önemli ölçüde sınırlayabilir.
Yeni bir 30% ruling başvurusu yapılmasının eski ve kesinleşmiş ret kararını otomatik olarak yeniden açacağını veya geçmiş dönem için hakkınızı geri getireceğini varsaymamak gerekir.
Doğru yol; önceki kararın içeriğine, sürenin neden kaçırıldığına, dosyanın geçmişine ve yeni bilgi veya değişen koşulların bulunup bulunmadığına göre belirlenmelidir.
Özellikle ilk başvuruda işveren, payroll sağlayıcısı veya danışman tarafından hatalı bilgi verilmişse dosyanın ayrıntılı olarak incelenmesi önemlidir.
Sıkça Sorulan Sorular
İşverenim veya danışmanım hata yaptıysa 30% ruling kararına itiraz edebilir miyim?
Duruma göre mümkün olabilir. İlk başvuru, ret kararı, iş sözleşmesi, maaş bordroları, işveren yazışmaları ve maaş hesaplamaları birlikte değerlendirilmelidir.
30% ruling itirazım reddedilirse dava açabilir miyim?
Genel olarak evet. Belastingdienst’in itirazınıza ilişkin kararından sonra mahkemeye başvuru süresi normalde altı haftadır.
İş değiştirince 30% ruling iptal olur mu?
Otomatik olarak iptal olmak zorunda değildir. Ancak yeni işveren, işler arasındaki süre ve yeni başvurunun zamanlaması önemlidir.
İtiraz kabul edilirse 30% ruling geçmişe dönük uygulanabilir mi?
Duruma göre mümkün olabilir. İlk başvurunun tarihi, itiraz edilen karar ve dosyanın prosedürel geçmişi önemlidir. Sonradan yapılan yeni bir başvuru, zamanında yapılmış bir itirazla aynı sonucu doğurmayabilir.
30% ruling reddi highly skilled migrant oturum iznimi etkiler mi?
30% ruling vergi sistemi ile highly skilled migrant oturum izni farklı hukuki sistemlerdir. İşveren veya maaş değişikliği söz konusuysa güncel IND şartlarının ayrıca kontrol edilmesi gerekir.
İlgili Makaleler ve Resmî Kaynaklar
DYC Legal Consultancy’nin ilgili içeriği için Hollanda’da yaşarken 30% ruling hakkının mümkün olup olmadığını açıklayan rehberimizi inceleyebilirsiniz.
Oturum izni açısından bağlantılı konular için Hollanda’daki Türk vatandaşları için IND, oturum izni ve iş hukuku rehberimize göz atabilirsiniz.
Resmî ve güncel bilgiler için Belastingdienst’in 30% ruling şartlarını ve Belastingdienst itiraz prosedürünü inceleyebilirsiniz.
30% Ruling İtirazı Konusunda Hukuki Destek Almak İster misiniz?
30% ruling ret kararı yalnızca sonuç üzerinden değil, Belastingdienst’in belirttiği ret gerekçesi, ilk başvuruda sunulan bilgiler ve mevcut belgeler birlikte değerlendirilerek incelenmelidir.
DYC Legal Consultancy; ret kararının incelenmesi, uyuşmazlık konusunun belirlenmesi, itiraz süresinin kontrol edilmesi, maaş ve işveren değişikliği belgelerinin değerlendirilmesi ve izlenebilecek sonraki hukuki adımların belirlenmesi konusunda size yardımcı olabilir.
30% ruling başvurunuz reddedildiyse veya maaş hesaplaması, işveren değişikliği ya da kaçırılan bir sürenin durumunuzu nasıl etkilediğinden emin değilseniz, itiraz veya dava süresi sona ermeden önce DYC Legal Consultancy ile danışmanlık görüşmesi oluşturabilirsiniz.
Hukuki uyarı: Bu makale 21 Eylül 2026 tarihi itibarıyla genel bilgilendirme amacıyla hazırlanmıştır ve kişiye özel hukuki veya vergi danışmanlığı niteliğinde değildir. 30% ruling maaş eşikleri, Belastingdienst prosedürleri ve IND şartları zaman içinde değişebilir. İşlem yapmadan önce güncel resmi kurallar ve size gönderilen kararın içeriği mutlaka kontrol edilmelidir.